Экономика и управление топливом: как измерять долю исправленных вручную операций
Подписывайтесь на рассылку
Раз в неделю будем присылать вам дайджест с самыми полезными статьями.
Сопутствующие товары

Новости |
25 октября, 2026 г.
Время чтения:
6
Зачем считать ручные исправления
В учёте топлива важны не только объём отпуска и затраты. Если операции регулярно приходится исправлять вручную, итоговые данные могут требовать дополнительной проверки, а причины расхождений — оставаться незамеченными. Поэтому долю таких операций полезно включить в набор показателей качества учёта.
Само по себе исправление не обязательно означает ошибку сотрудника или неисправность оборудования. Причиной может быть неверно введённый реквизит, задержка передачи данных, сбой при оформлении или изменение исходной записи по обоснованному запросу. Чтобы показатель помогал управлять процессом, важно заранее договориться, какие действия считать исправлениями и как фиксировать основания.
Регулярный анализ помогает ответить на практические вопросы: растёт ли число корректировок, на каком этапе они появляются и нужно ли менять порядок работы, обучение персонала или контроль данных. Это позволяет использовать показатель как инструмент управления затратами на топливо, а не просто как процент в отчёте.
Как определить долю исправленных вручную операций
Для начала задайте единицу наблюдения. Обычно считают отдельные операции отпуска топлива, но в разных организациях это могут быть заправки, документы или записи учётной системы. Выберите один вариант и не меняйте его между периодами сравнения.
Формула показателя:
Доля ручных исправлений, % = количество операций с ручным исправлением ÷ общее количество операций за период × 100.
Например, за месяц учтено 1 000 операций, из них в 36 вручную изменили хотя бы одно поле. Доля составит 3,6%. Это условный пример, а не норматив: допустимый уровень предприятие определяет для себя по исходным данным и требованиям к учёту.
Чтобы результат был однозначным, установите правила:
- Что считается исправлением. Например, изменение объёма, даты, реквизита транспортного средства или другого поля уже созданной операции.
- Что не считается исправлением. Например, отмена ошибочно созданной записи с оформлением новой — если предприятие решило учитывать такие случаи отдельно.
- Как считать повторные изменения. Можно отмечать операцию один раз, даже если в ней поправили несколько полей. Это показывает долю затронутых операций. Число отдельных изменений можно вести дополнительной строкой.
- Как учитывать отменённые операции. Зафиксируйте, включаются ли они в общий объём и как отражаются в статистике.
- За какой период строится отчёт. Месяц удобен для регулярного контроля, а недельный срез может помочь быстрее заметить резкое изменение.
Главное — применять одинаковые правила ко всем подразделениям и отчётным периодам. Иначе рост или снижение процента может быть связан не с реальной динамикой, а с изменением способа подсчёта.
Какие данные собирать для анализа
Одного итогового процента обычно недостаточно, чтобы найти причину. Для каждой корректировки полезно фиксировать дату, идентификатор операции, изменённое поле, основание, этап выявления и ответственного за внесение изменения. Персональные данные включайте только в объёме, необходимом для внутреннего контроля.
Основания для исправлений можно сгруппировать, например, так:
- ошибка при вводе или выборе реквизита;
- неполные либо некорректные исходные данные;
- расхождение при сверке;
- техническая проблема, которую необходимо проверить;
- другое основание с коротким пояснением.
Такая классификация помогает отделить типовые ситуации от единичных. Если много исправлений связано с одним полем, процессом или сменой, стоит проверить именно этот участок. При этом не следует заранее считать причину технической: её нужно подтверждать разбором конкретных случаев.
Показатели качества учёта топлива
Для более полной картины сопоставляйте долю исправлений с другими показателями. Выберите несколько метрик, которые можно стабильно собирать и интерпретировать:
- Число исправлений на 1 000 операций. Удобно для сравнения периодов с разным количеством заправок: число исправленных операций делят на общее число операций и умножают на 1 000.
- Доля операций с повторными изменениями. Показывает, в скольких случаях одной корректировки оказалось недостаточно.
- Доля операций с незакрытым вопросом. Помогает увидеть объём записей, по которым причина или результат проверки ещё не определены.
- Время от обнаружения до исправления. Считайте его по единому правилу: например, от момента регистрации замечания до завершения проверки.
- Распределение по основаниям. Позволяет увидеть, какие причины формируют основную часть ручной работы.
Не нужно объединять все метрики в один рейтинг. У каждой своя задача: доля показывает распространённость исправлений, количество на тысячу операций помогает сравнивать периоды, а классификация оснований подсказывает направление проверки.
Как связать исправления с доступностью оборудования
Доступность заправочного оборудования стоит оценивать отдельно от качества учётных записей. Сначала определите, что считается временем работы: например, период, когда оборудование должно быть доступно по графику. Затем фиксируйте интервалы, когда отпуск топлива был невозможен, и причину каждого простоя.
Для внутреннего анализа можно использовать формулу:
Доступность, % = (плановое время работы − время недоступности) ÷ плановое время работы × 100.
Заранее решите, какие интервалы относить к недоступности: только технический простой или также отсутствие топлива, электроэнергии и другие обстоятельства. Если причины смешать, показатель будет трудно интерпретировать. Практичнее вести их раздельно.
Сопоставляйте показатели по одним и тем же периодам. Например, рост ручных исправлений одновременно с увеличением простоев — повод проверить связанные записи и выяснить, есть ли общая причина. Но совпадение по времени само по себе не доказывает связь: каждый случай требует проверки.
Как превратить отчёт в рабочий процесс
Установите периодичность анализа и ответственного за разбор. При заметном изменении показателя проверьте не только общий процент, но и число операций, категории причин и распределение по объектам или сменам. Зафиксируйте, какое действие предпринято, а затем сравните результат в следующем отчётном периоде.
Полезно разделить контроль на три шага:
- Регистрация: единообразно отмечать исправленные записи и причину.
- Проверка: регулярно рассматривать повторяющиеся и неясные случаи.
- Улучшение: менять процесс только после выявления причины и оценивать результат по тем же метрикам.
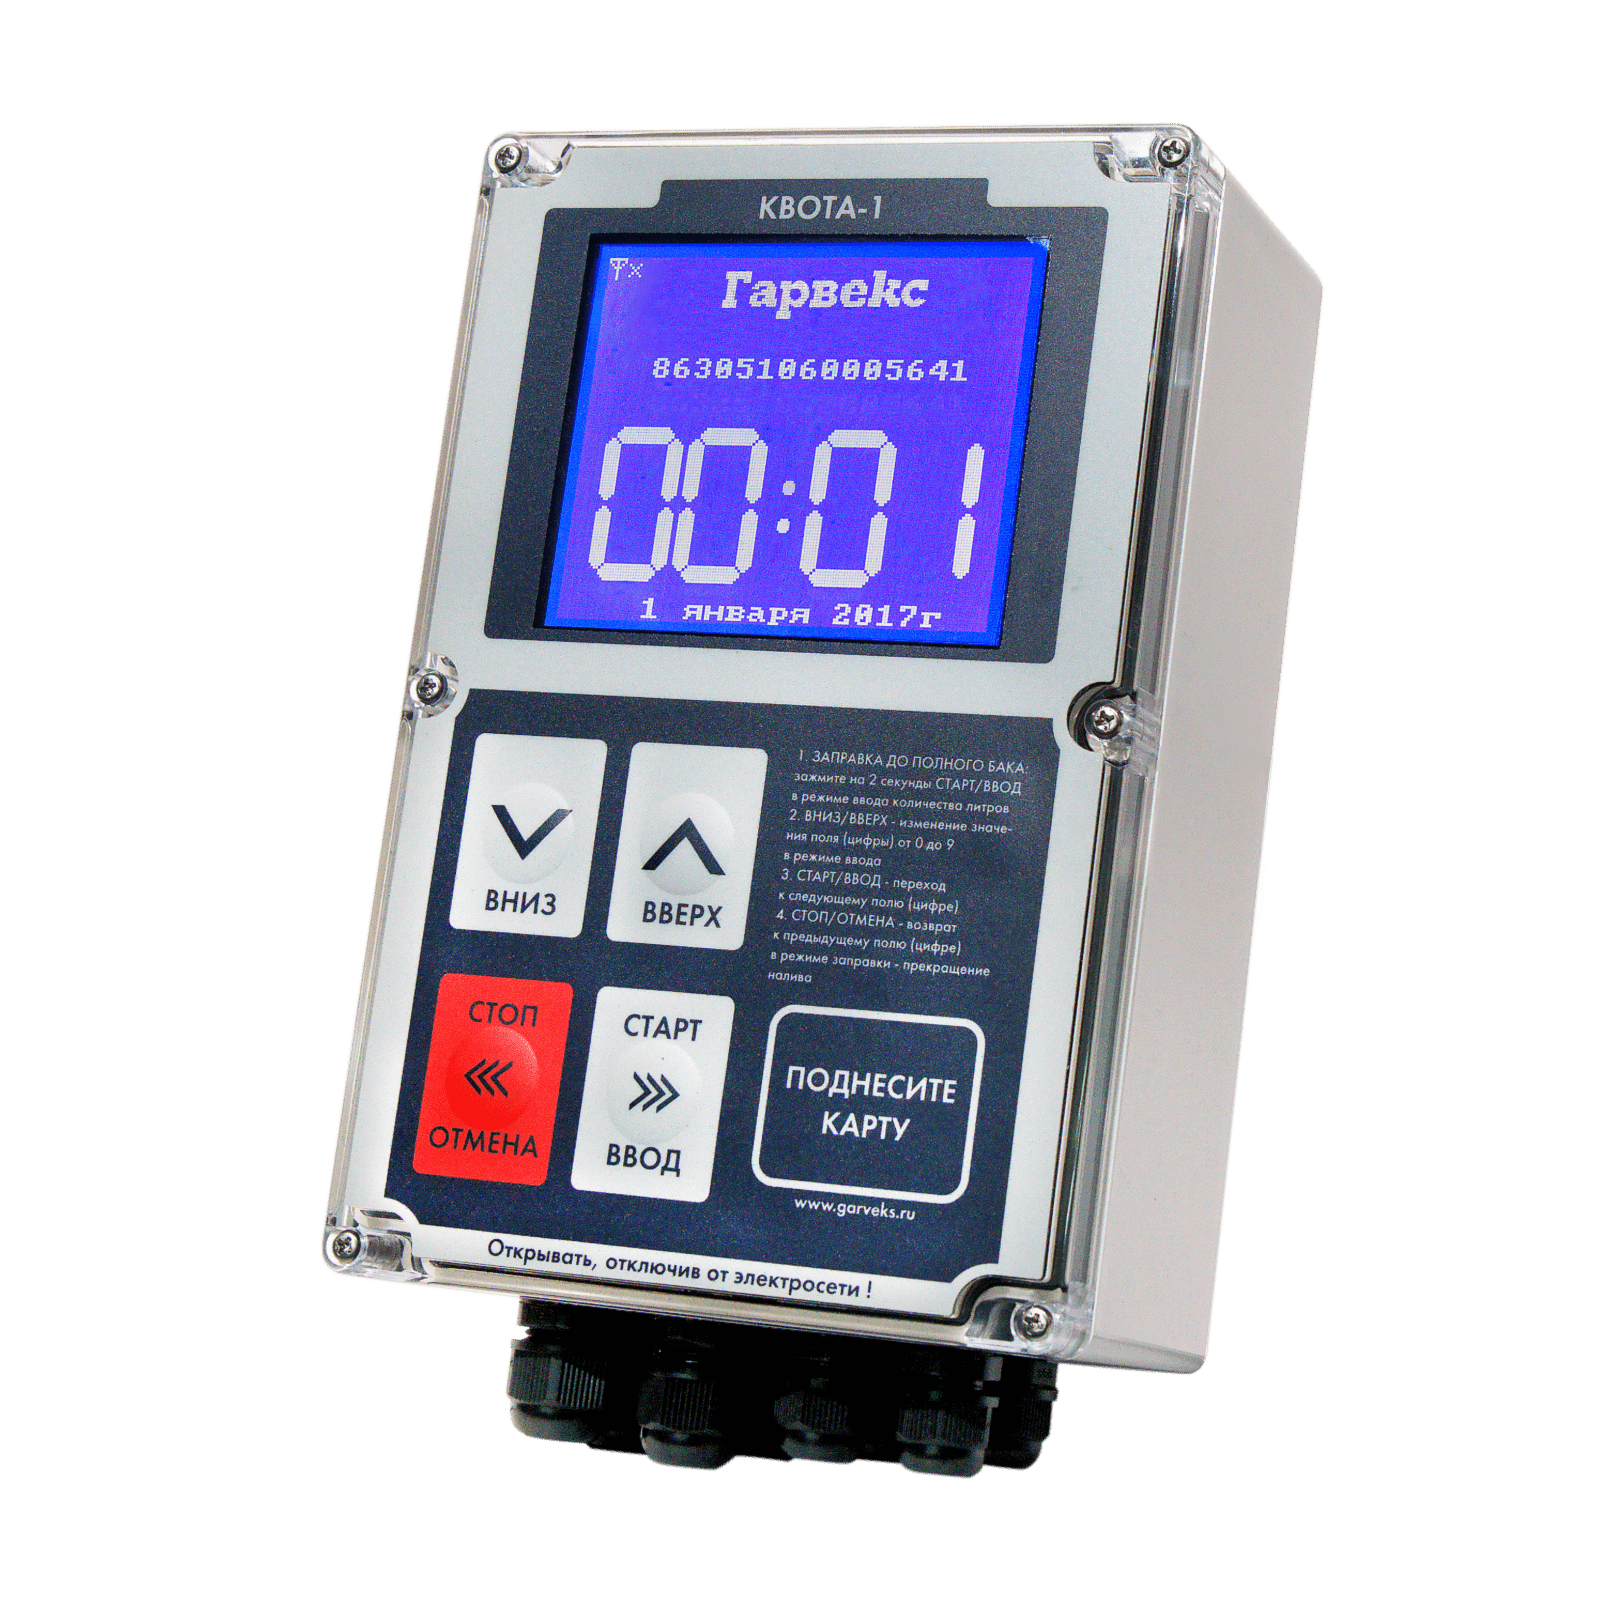
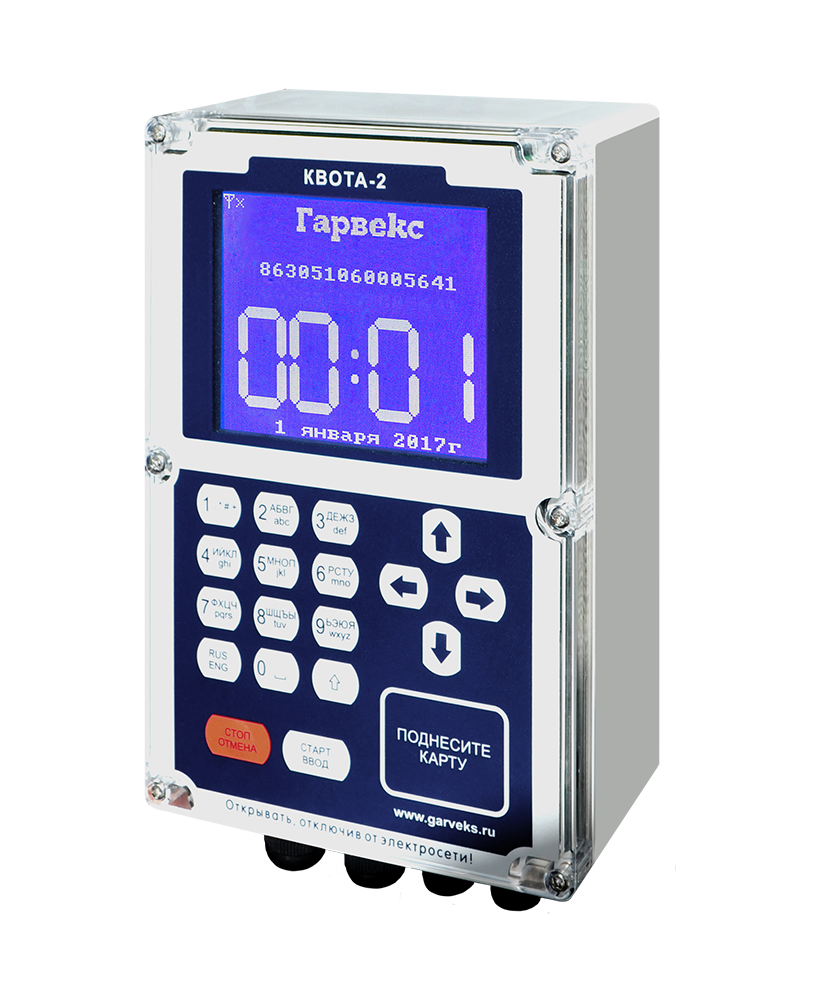
Если предприятие рассматривает автоматизацию, сначала сформулируйте задачу: например, требуется управлять оборудованием колонки, дозированно отпускать жидкость и вести ведомственный или коммерческий учёт. В руководстве указано, что контроллер «Квота-ТК» предназначен для непосредственного управления оборудованием топливораздаточной колонки с одним постом (рукавом), дозированной выдачи жидкостей и учёта; возможна работа под управлением внешних систем. Подробности приведены в документации. Функции и совместимость конкретного решения следует сверять с соответствующей документацией.
Вывод
Доля ручных исправлений становится полезным показателем, если заранее определить, что считать исправлением, вести причины и сравнивать данные по единой методике. В паре с метриками качества учёта и доступности оборудования она помогает находить участки, требующие проверки, и оценивать результат изменений.
Если вы хотите обсудить задачу автоматизации учёта топлива, можно связаться с компанией и описать используемое оборудование, порядок учёта и необходимые показатели.